2020年1-11月玻璃制造工业生产者出厂价格指数与玻璃纤维增强塑料制品统计分析
一、玻璃制造工业生产者出厂价格指数总体运行情况
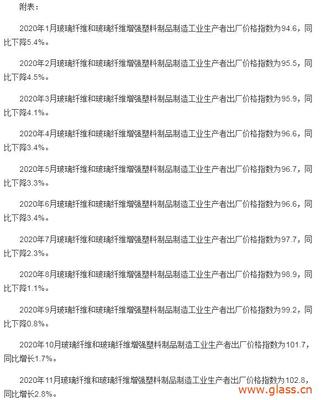
2020年1—11月,我国玻璃制造工业生产者出厂价格指数(PPI)呈现先抑后扬、逐步企稳的走势。年初受新冠肺炎疫情冲击,浮法玻璃、平板玻璃等基础产品价格明显下行,2—3月出厂价格指数同比降幅扩大。随着复工复产加快推进、基建投资拉动以及房地产竣工端需求回暖,4月起玻璃价格触底回升,三季度涨幅显著扩大。至11月,玻璃制造PPI同比已由负转正,环比保持温和上涨。整体看,1—11月玻璃制造出厂价格指数呈“V型”修复,反映出行业供需关系逐步改善、市场信心持续恢复。
二、玻璃纤维增强塑料制品运行特征
玻璃纤维增强塑料制品(玻璃钢制品)作为玻璃工业的重要延伸领域,2020年1—11月运行总体平稳。供给端,行业开工率受疫情短期扰动后快速恢复至正常水平,未被明显削弱的产能释放使市场供应保持充足。需求端,风电叶片、轨道交通、建筑防腐、汽车轻量化等下游领域需求分化明显:风电抢装带动相关玻纤增强制品需求旺盛;建筑及管罐类制品需求随基建投资回升而稳步增长;汽车及出口相关制品则受海外疫情反复影响,订单波动较大。整体看,玻璃纤维增强塑料制品价格运行相对温和,未出现大幅波动,部分高端品种因需求结构性向好而价格坚挺。
三、上游价格传导与制品价格联动分析
玻璃制造PPI回升对玻璃纤维增强塑料制品成本端形成一定传导压力。1—11月,玻纤纱及部分树脂原料价格在下半年出现上涨,叠加玻璃制造环节价格上行,玻璃钢制品企业原材料成本有所抬升。但由于下游制品行业竞争激烈、议价能力有限,成本上涨向终端产品的传导并不充分,制品出厂价格涨幅明显低于上游原料及玻璃制造环节。多数玻璃钢制品企业通过提高生产效率、优化产品结构等方式消化成本压力,行业整体盈利空间有所收窄。
四、区域与细分品类差异
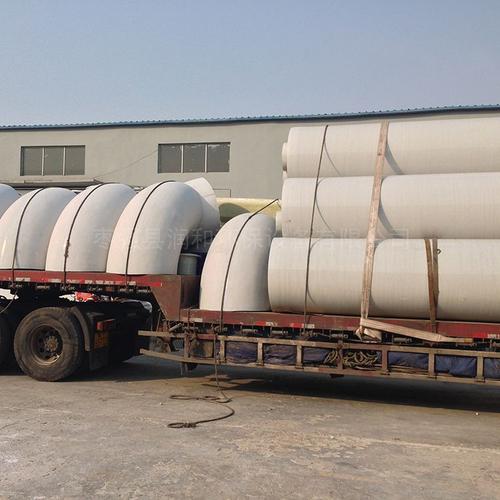
从区域看,华东、华南等玻璃及玻纤产业集中区价格回升节奏较快,华北、西南地区受运输及下游开工进度影响,价格恢复相对滞后。从细分品类看,池窑粗纱、电子纱等玻纤纱线价格下半年涨幅居前,直接推高相关增强塑料制品成本;短切毡、方格布等中间材料价格随行就市;拉挤型材、模压制品、缠绕管道等终端玻璃钢制品价格总体平稳,仅部分风电及高端复合材料制品价格有所上调。
五、存在问题与趋势展望
当前玻璃制造及玻璃纤维增强塑料制品行业仍面临若干问题:一是上游价格波动加大,下游制品成本传导不畅,企业盈利承压;二是玻璃钢制品同质化竞争较为突出,高端产品供给能力有待提升;三是海外疫情反复对出口订单形成不确定性。展望后市,随着基建投资持续发力、风电及新能源汽车等下游需求保持景气,玻璃制造价格有望维持稳中偏强运行,玻璃纤维增强塑料制品需求具备支撑,但原料成本高位与终端提价困难并存,行业将延续分化格局,具备技术优势和产品差异化的企业有望获得更好发展空间。
如若转载,请注明出处:http://www.sdcnfrp.com/product/59.html
更新时间:2026-11-19 14:47:25